Finom • Conto Business
PNL Fintech BV (trade name FINOM)AffariVerificato
- 221.00 Recensioni
- 4,1
- Download
- 500.000+
- Prezzo
- Free
Screenshot
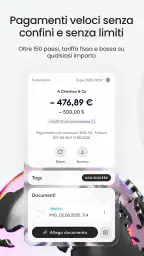
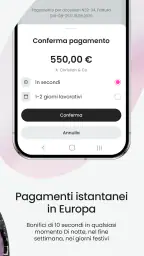
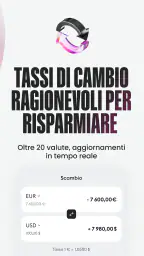
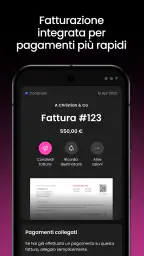
 Analisi di Appwesome
Quando affido a un’app la gestione di denaro professionale, la comodità non è l’unico criterio che considero: voglio anche capire quali verifiche dipendono da me e quali decisioni non dovrei prendere di fretta. Finom • Conto Business mi interessa proprio come strumento quotidiano per tenere il lavoro finanziario più ordinato, ma la userei con una routine di controllo e senza confondere l’accesso mobile con una garanzia su ogni singola operazione.
Un conto da valutare con attenzione, non solo da installare
Per me la fiducia in un’app finanziaria si costruisce con abitudini verificabili: controllare i dettagli prima di agire, mantenere separati gli usi professionali e personali e sapere dove cercare assistenza quando emerge un dubbio. Non ricaverei conclusioni sulla sicurezza o sulla gestione dei dati da una schermata gradevole o dalla popolarità dell’app; preferisco valutare ciò che posso controllare direttamente nell’esperienza e nelle condizioni del servizio.
In pratica, prima di spostare gli incassi principali, proverei il flusso con un’operazione non urgente e verificherei di riuscire a ritrovare il relativo movimento. È un test semplice ma utile: fa emergere se la consultazione è chiara per me e se la routine di controllo si adatta ai tempi dell’attività. Per somme importanti, continuerei comunque a rileggere beneficiario e importo prima della conferma.
Questa cautela è particolarmente sensata per chi lavora da solo e tende a fare tutto dal telefono. Un’interfaccia rapida può aiutare, ma non sostituisce la distinzione tra una notifica da osservare e un’operazione da autorizzare. Io userei l’app come punto di accesso alla gestione, mantenendo la responsabilità delle verifiche nelle mie mani.
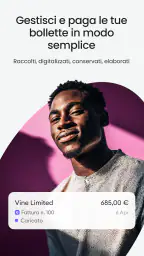
Gestire un’attività significa spesso saltare continuamente tra app diverse: una per controllare il conto, un’altra per seguire i movimenti, una terza per recuperare un documento o verificare se un pagamento è arrivato. È proprio questa dispersione, più che la singola operazione bancaria, a far perdere tempo. Finom • Conto Business nasce per riportare queste attività in un unico ambiente pensato per chi lavora in proprio o gestisce un’impresa.
L’ho provata con questo criterio: non mi interessava soltanto capire se fosse gradevole da usare, ma se riuscisse davvero a ridurre i passaggi nelle giornate piene. La risposta, secondo me, è positiva soprattutto per chi cerca un conto dedicato al lavoro e vuole tenere separati gli impegni professionali da quelli personali. Non la considero però una soluzione universale: prima di affidarle la gestione quotidiana, bisogna capire quanto il proprio modo di lavorare dipenda da funzioni bancarie o amministrative più specialistiche.
Quando il conto business deve far risparmiare tempo
Il problema ricorrente di molti professionisti non è effettuare un bonifico, ma ricordarsi dove trovare ogni informazione. Un incasso può essere visibile in un’app, una spesa in un estratto conto scaricato altrove e una ricevuta in una cartella che si aggiorna manualmente. Questo sistema può funzionare all’inizio, ma diventa fragile quando aumentano clienti, fornitori e movimenti.
Altre notizie da leggere
Tutti gli articoli
 Roblox
 su mobile: una sala giochi infinita, tra scoperte e dispersione
Si entra per una partita veloce e si finisce a esplorare mondi, sfide e idee altrui. La varietà è la sua forza, ma anche il suo prezzo.
Leggi l'articolo: Roblox su mobile: una sala giochi infinita, tra scoperte e dispersione
 SHEIN-Acquisti online
SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo
Dietro il catalogo sterminato e gli stimoli continui, SHEIN mostra come un’app di shopping possa trasformare attenzione, dati e distribuzione in vantaggio competitivo.
Leggi l'articolo: SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo


Finom, sviluppata da PNL Fintech BV con il nome commerciale FINOM, prova a risolvere proprio questo disordine. È un’app della categoria Affari, disponibile gratuitamente e classificata PEGI 3, quindi adatta anche dal punto di vista della fascia d’età indicata nello store. Il suo obiettivo è semplice da capire: offrire un conto per imprenditori accessibile dallo smartphone, senza trasformare ogni controllo in una piccola pratica amministrativa.
La prima impressione è quella di uno strumento costruito per consultare rapidamente la situazione. Per me questo conta più di un’interfaccia ricca di elementi: quando apro un’app finanziaria durante una pausa tra due attività, voglio capire subito cosa è successo e cosa richiede attenzione. Un conto business ha valore quando riduce le domande quotidiane, non quando aggiunge un altro pannello da controllare.
Il fatto che abbia superato quota mezzo milione di installazioni e raccolga una media di 4,1 stelle su circa cinquemila valutazioni fa pensare a una base di utenti già consistente. Non lo interpreto come una garanzia automatica, ma come un segnale che l’app è abbastanza conosciuta da essere presa in considerazione da chi cerca un’alternativa mobile per la propria attività.
Il primo avvio e il modo corretto di impostarla
Il primo errore che si può fare è trattarla come una normale app per controllare il saldo. Il vantaggio maggiore arriva quando la si inserisce nel proprio flusso di lavoro: conto dedicato agli incassi professionali, pagamenti ordinati e controlli brevi ma regolari. Se la si usa soltanto per aprire l’app una volta al mese, il beneficio sarà molto più limitato.
Durante la configurazione conviene avere già chiaro quali operazioni si vogliono spostare sul conto. Io inizierei dagli incassi ricorrenti e dalle spese legate all’attività, lasciando fuori all’inizio le operazioni personali. Questa separazione rende più leggibili i movimenti e aiuta a capire se Finom si adatta davvero alle proprie necessità, senza creare confusione tra vita privata e lavoro.
Un altro accorgimento utile è stabilire un momento preciso per il controllo. Invece di aprire l’app ogni volta che arriva una notifica, si può verificare la situazione a inizio giornata e prima di chiudere il lavoro. In questo modo il conto diventa uno strumento di controllo, non una fonte continua di interruzioni. L’app è più efficace quando accompagna una routine già ordinata.
La versione attuale è la 3.2.0 e richiede almeno Android 9. Questo requisito la rende utilizzabile su molti dispositivi ancora in circolazione, ma chi usa uno smartphone molto datato dovrebbe controllare la compatibilità prima di organizzare tutta la gestione finanziaria intorno ad essa. Per iPhone e iPad, invece, la disponibilità va verificata direttamente sul relativo store, perché i requisiti possono essere diversi.
Un esempio concreto durante una giornata di lavoro
Immagino la situazione di una consulente che termina un progetto al mattino, deve verificare un pagamento nel pomeriggio e prepara le spese per il commercialista la sera. Con un conto personale usato anche per il lavoro, ogni controllo rischia di mescolare acquisti domestici, abbonamenti e costi professionali. La ricerca del movimento corretto diventa così più lenta proprio quando serve una risposta rapida.
Con un conto business separato, la consulente può concentrarsi sui movimenti dell’attività. Al mattino controlla se l’incasso atteso è comparso; nel pomeriggio verifica la disponibilità prima di pagare un fornitore; alla sera rivede le spese senza dover filtrare quelle private. Il risparmio non sta in una singola azione spettacolare, ma nel non dover ricostruire ogni volta il contesto.
Lo stesso vale per un piccolo negozio o per un professionista che lavora in mobilità. Se il telefono è il principale strumento di lavoro, avere il conto a portata di mano può essere più pratico rispetto a dipendere sempre da un computer. La comodità, però, non deve diventare fretta: prima di confermare un pagamento controllerei sempre beneficiario, importo e causale, soprattutto quando opero da uno schermo piccolo.
Dove riduce davvero l’attrito
Il punto forte che ho apprezzato di più è la possibilità di riportare il controllo finanziario dentro una routine mobile. Non bisogna aspettare di essere davanti al computer per sapere se il conto è aggiornato o se una spesa ha inciso sulla disponibilità. Per chi lavora fuori sede, questa immediatezza può eliminare una serie di micro-attese che, sommate, pesano sulla giornata.
La separazione tra denaro personale e professionale è un vantaggio pratico, non solo contabile. Aiuta a leggere meglio il costo reale dell’attività e rende meno ambigua la preparazione delle informazioni da condividere con chi segue la contabilità. Non sostituisce il lavoro di un professionista, ma può rendere più pulita la materia prima che gli viene consegnata.
Un metodo che consiglio è associare ogni movimento a una verifica concreta: incasso da cliente, pagamento a fornitore, spesa operativa o trasferimento. Se una voce non è immediatamente riconoscibile, è meglio chiarirla subito invece di rimandare a fine mese. Questo approccio sfrutta l’accessibilità dell’app e previene il problema comune delle transazioni dimenticate.
La gratuità è un altro elemento che abbassa la barriera di prova. Non significa che ogni esigenza finanziaria sia automaticamente coperta o che non vadano controllate le condizioni dei servizi utilizzati. Significa però che un professionista può valutare l’esperienza senza partire da un costo di accesso. Per una microattività ancora in fase di organizzazione, questa flessibilità può essere importante.
Per chi è più utile e per chi sceglierei altro
La consiglierei a freelance, piccoli imprenditori e persone che vogliono un conto separato per il lavoro senza complicare troppo la gestione quotidiana. È particolarmente adatta a chi preferisce operare dallo smartphone, controlla spesso gli incassi e vuole ridurre la dipendenza da fogli di calcolo mantenuti a mano.
La vedo meno indicata per un’azienda con processi finanziari articolati, numerosi utenti interni o necessità di collegare il conto a sistemi amministrativi già molto strutturati. In quel caso una banca tradizionale o una piattaforma finanziaria più completa potrebbe offrire strumenti di controllo, ruoli e integrazioni più adatti. La scelta migliore non è quella con l’app più semplice, ma quella che evita di ricostruire manualmente i dati in un secondo sistema.
La sceglierei anche con cautela se il lavoro richiede operazioni internazionali frequenti, esigenze fiscali particolari o assistenza altamente specializzata. Non perché l’esperienza mobile sia inutile, ma perché il conto business deve essere valutato insieme alle regole operative dell’attività. Prima di spostare tutti gli incassi, farei una prova con una parte limitata del flusso e controllerei quanto è facile recuperare le informazioni necessarie.
Limiti pratici da considerare prima di affidarsi all’app
Il primo limite è comune a molte soluzioni mobile: la comodità può far sembrare semplice una gestione che, in realtà, richiede disciplina. Avere tutto sul telefono non significa automaticamente avere una contabilità ordinata. Se non si definiscono regole per descrivere e controllare le spese, anche un’app ben progettata può diventare soltanto un altro luogo in cui accumulare movimenti.
Il secondo riguarda la dipendenza dal dispositivo. Batteria scarica, telefono sostituito o accesso problematico possono interrompere una routine importante. Per questo conserverei in modo sicuro le informazioni essenziali e non userei l’app come unico archivio mentale dell’attività. La rapidità è un vantaggio solo quando è accompagnata da un piano di continuità.
Per le operazioni importanti, inoltre, non mi affiderei esclusivamente all’anteprima di una notifica. Una notifica può attirare l’attenzione, ma la verifica deve avvenire dentro l’app, leggendo i dettagli del movimento. Questo è un piccolo comportamento che riduce errori e aiuta a distinguere un aggiornamento informativo da un’azione che richiede una decisione.
Infine, il fatto che l’app sia gratuita non dovrebbe spingere a ignorare le condizioni delle singole operazioni o dei servizi collegati. Prima di usarla come conto principale, leggerei con attenzione ciò che riguarda i costi applicabili, i limiti operativi e il supporto disponibile per il proprio caso. È un controllo noioso, ma richiede meno tempo di correggere una scelta fatta soltanto sulla base della semplicità iniziale.
La mia valutazione dopo l’uso
Finom • Conto Business mi sembra una scelta convincente quando il problema principale è tenere sotto controllo l’attività senza passare continuamente tra strumenti diversi. Il suo valore sta nella riduzione dell’attrito: aprire l’app, capire la situazione e tornare al lavoro. Non promette, nella mia valutazione, di sostituire ogni elemento della gestione aziendale, e proprio per questo va inserita nel contesto giusto.
La presenza di oltre cinquecentomila installazioni e di una valutazione media di 4,1 su circa cinquemila giudizi indica una diffusione significativa, mentre le oltre duecento recensioni testuali mostrano che esiste anche un riscontro scritto da parte degli utenti. Sono numeri utili per orientarsi, ma io li metterei dopo la compatibilità con il proprio modo di lavorare e dopo il controllo delle condizioni applicabili.
La consiglierei a chi vuole un conto professionale più ordinato, accessibile dal telefono e semplice da inserire nella routine. La eviterei invece come unica soluzione per attività complesse che richiedono strutture amministrative avanzate o procedure molto personalizzate. Per un freelance o una piccola impresa, però, può togliere una quantità concreta di frizione dalle giornate: meno ricerche, meno movimenti mescolati e più chiarezza quando arriva il momento di decidere.
In evidenza
- Apertura del conto completamente online e senza appuntamenti in filiale.
- IBAN dedicato per separare con chiarezza finanze personali e aziendali.
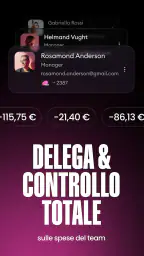
- Gestione multiutente con permessi configurabili per il team.
- Notifiche rapide sulle operazioni e monitoraggio costante del saldo.
- Interfaccia intuitiva
- adatta anche a chi ha poca esperienza bancaria.
Limitazioni
- Disponibilità e condizioni possono variare in base al Paese e al tipo di attività.
- Alcune funzioni avanzate richiedono un piano a pagamento.
- L’assistenza potrebbe risultare meno immediata nei periodi di maggiore richiesta.
- Non sostituisce sempre un software completo per contabilità e fatturazione.
- La verifica dell’identità può richiedere documenti e tempi aggiuntivi.
Domande frequenti
01Che cos’è Finom • Conto Business e a chi è rivolto?
Finom è un servizio finanziario digitale pensato per professionisti, freelance, ditte individuali e aziende che desiderano gestire le proprie attività direttamente da smartphone o browser. L’app riunisce funzioni come conto business, pagamenti, fatturazione e gestione delle spese in un’unica piattaforma. Prima di registrarti, verifica che il servizio sia disponibile nel tuo Paese e che la tua forma giuridica rientri tra quelle supportate.
02È davvero un conto bancario e quali servizi finanziari offre?
Finom offre un conto professionale con coordinate dedicate e strumenti per effettuare e ricevere pagamenti, ma la natura esatta del servizio può dipendere dal Paese e dall’entità finanziaria che lo fornisce. Non tutte le funzionalità sono necessariamente disponibili per ogni cliente o piano. Durante l’apertura, controlla attentamente condizioni, limiti operativi, eventuali costi e protezione applicata ai fondi.
03Quali documenti servono per aprire un conto Finom?
Per completare la registrazione, Finom può richiedere dati personali, documento d’identità, informazioni sull’attività professionale o sull’azienda e, in alcuni casi, documentazione relativa ai titolari effettivi e alla provenienza dei fondi. La verifica dell’identità e dell’impresa è obbligatoria per motivi normativi. Preparare documenti aggiornati e leggibili può rendere il processo più rapido, anche se i tempi variano.
04Quanto costa usare Finom • Conto Business?
Finom propone generalmente diversi piani, che possono cambiare in base al Paese, al profilo dell’utente e alle funzionalità incluse. Alcune opzioni possono prevedere un canone, mentre determinate operazioni, carte, prelievi, cambi valuta o servizi aggiuntivi potrebbero avere costi separati. Prima di scegliere, consulta il listino ufficiale direttamente nell’app o sul sito e verifica eventuali periodi promozionali e condizioni di rinnovo.
05Finom è sicuro per gestire denaro e dati aziendali?
L’app utilizza misure di sicurezza digitali come accesso protetto, verifica dell’identità e sistemi di monitoraggio delle transazioni, ma nessun servizio online è completamente privo di rischi. Per proteggere il conto, usa una password unica, attiva ogni metodo di autenticazione disponibile e non condividere codici ricevuti via SMS o notifiche. In caso di attività sospetta, contatta immediatamente l’assistenza ufficiale.
Finom • Conto Business in altre lingue
